藉這次綠盟邀請出席記者會,梳理一個停在心中已久的課題:資本市場究竟應不應該承載減碳、環境友善轉型的制度機能?
先從綠盟研究報告所揭示的問題意識開始:
一檔名稱裡有「ESG」或「永續」的基金,如果持有高排碳的企業,是否可以?
現實是,高碳產業要完成製程與能源轉換,本身就需要資本,直接排除的結果,並不會讓既有產業的高碳排狀態自動消除。
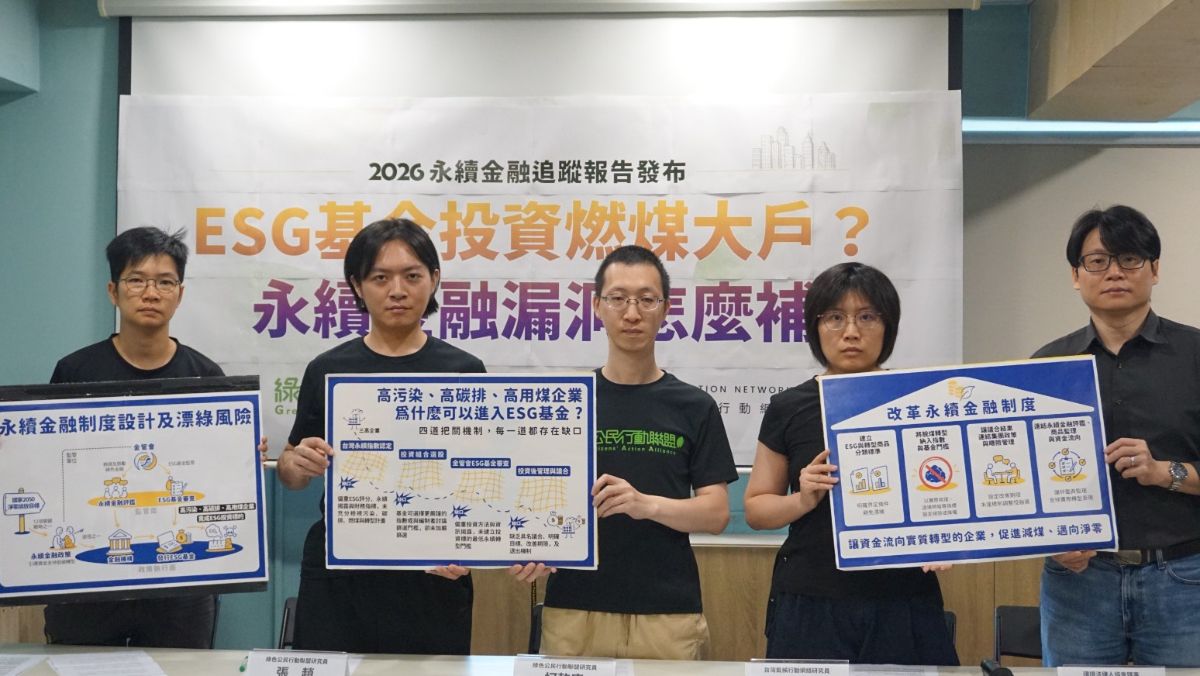
因此真正的問題不是「ESG基金能不能投資高碳企業」,而是決定持有高碳企業時,能否基金所宣示的永續目標一致;以及更重要的,該項投資能否透過明確的轉型期程及投資後議合等治理機制,促使企業的轉型進度受到檢驗並發生實質改變。這也是這份綠盟新發表研究報告所嘗試解決的核心課題。
對此,臺灣並非沒有相關制度雛形。「證券投資信託事業募集證券投資信託基金公開說明書應行記載事項準則」第13條之1,已要求ESG相關主題基金揭露永續投資目標、衡量標準,並自行設定符合ESG投資重點標的之最低投資比重與排除政策;「永續經濟活動認定參考指引」第二版也已發展出「符合、轉型中、不符合」等概念;「金融業減碳目標設定與策略規劃指引」更進一步提出2030近程目標、2050淨零,以及去煤、綠色投融資與議合等方向;「金融機構防漂綠參考指引」則要求金融機構的永續聲明必須具有事實與證據基礎。
儘管多數制度工具屬不具強制性的指引或行政指導,但「強制性」並非評斷規範是否有用的唯一指標,問題在於如何把這些散於各處的機制整合成具有明確後果的規範鏈,而避免制度斷鏈的情形。
因此,已經有了制度框架,進一步的問題,是臺灣永續金融能否從偏重資訊揭露與程序遵循的程序導向ESG,邁入檢視是否促成企業實質轉型並改變資本配置的成果導向ESG。
所謂的成果,並不是「因為我有投資所以導致企業減碳」的簡單因果邏輯,而是綠盟報告所揭露的重點:
目前從永續指數編製、投信商品設計、ESG基金監理到投資後議合,每一層其實都有制度,但企業的實際排放、燃煤使用、設備退場及轉型表現,未必一路影響其投資資格與基金權重。因此,沒有具體轉型計畫與期程,沒有達成一定轉型成效,即應形成諸如退場、減少權重等「後果」,資訊揭露不能只是終點,而應進一步轉化為投資決策與具體後果。
當然,這裡仍必須區分主動式基金與被動ETF。前者可運用工具較多,但被動式基金若採取完全複製指數,即不能隨意認為某家公司轉型不佳,所以從成分股中剔除。
所以對被動ETF而言,審視點可能在更前端,亦即如果指數長期納入與商品永續宣稱明顯不一致的企業,投信是否應進一步評估變更標的指數與投資策略?
因此,當問題延伸到「指數」身上,另一個規範鏈整合的思考,在於對「永續」、「環境」、「低碳」、「淨零」、「轉型」等商品名稱與宣稱進行更具體的界定,讓不同用語伴隨相應的投資比例、排除標準、轉型期程與未達標後果,而不是所有商品都籠統的以「永續」為名。
英國金融行為監理總署(FCA)的永續揭露與投資標籤制度(SDR)正是從基金究竟向投資人宣稱自己要做什麼出發,要求使用永續標籤的商品應具有具體與可衡量的永續目標,並將商品區分為Sustainability Focus、Sustainability Improvers、Sustainability Impact及Sustainability Mixed Goals。特別是Sustainability Improvers(永續改善),乃針對目前尚未達到永續標準、但具有可信改善潛力的資產,要求基金說明預期改善期間及短、中期改善目標。且所有使用永續標籤的商品,均應建立相應的盡職治理與升級處理機制。
歐盟ESMA的基金命名指引則採取另一種更直接的作法,亦即基金名稱使用ESG、永續、環境、轉型等用語時,原則至少80%的投資須用於符合所宣稱的環境或社會特徵,並依所使用的不同名稱適用不同程度的排除條件。
有趣的是,這不只是走形式主義的名稱規範,ESMA於2025年底檢視其實施成果實發現,近千檔樣本中有64%選擇修改基金名稱,56%修改投資政策以加強永續取向,而政策調整又主要集中在新增化石燃料相關排除條件。因此,名稱與宣稱的規範,確實可能反過來改變基金商品設計與投資策略。
最後,想談談另一個本質問題:資本市場究竟應不應該承載減碳、環境友善轉型的制度機能?
這個問題見仁見智。我傾向認為,資本市場的底層運作邏輯,仍然建立在風險與資本增值上。即便今天談的是永續、能源轉型或所謂「綠色經濟」,事實上仍然在以投資、創新與尋求增長動能的資本主義邏輯下進行。
在這裡我並不是要以「少即是多」或逆成長的思維來批判資本主義,而是承認一個現實:近代世界不斷被重新塑造的面貌,常常(但不是全部)與資金鏈所驅動的技術變革、滿足既有需求(或創造新的需求),並從中獲取增長動能的邏輯有關。
當我們今天在資本市場討論氣候變遷時,探討的其實是能不能利用同一套驅動邏輯機制,來改變企業實質的資本配置,以此回應氣候變遷帶來的迫切轉型需求。也就是說,真實世界的轉型需求,本身就可能形成新的市場需求,而當這些需求可以被技術解決、被定價,並轉化為可預期的現金流時,就足以在一定程度上啟動資本主義原本就存在的創新、投資與增長邏輯。
典型的例子是美國新創Planet Labs(股票代號PL),透過數百顆衛星每日觀測全球陸地,而累積長時間的地球影像,再結合AI,將資料轉化為森林碳儲量、土地利用與氣候風險監測工具。直到現在,PL仍與太空新創RKLB等公司並列,繼續受到資本吹捧。
再者,氣候變遷對資本市場帶來的第二層意義,不只是動能增長,而在於極端氣候常態化時代下的風險控制與風險管理。這也是金管會修改年報永續專章規則,導入IFRS S1與S2準則的核心要旨所在,但這是另一個大題目了。
談這一些,並不是說公共利益都能被商品化,正好相反,去掉道德畫標籤後的資本市場,有其自我底層運作邏輯,這為氣候變遷轉型需求產生兩面性,一面看似是機會,但同時也是赤裸裸的限制。
分享此篇文章: